Inleiding
In wat volgt vind je de door jullie aangeleverde transcripties uit de (Recht)bank van Assurantie, omgezet in modern Nederlands. De volgorde en strekking van de stukken zijn behouden; archaïsche termen zijn verduidelijkt. Aansluitend volgt uitgebreide context over maritieme verzekering in de vroegmoderne tijd, en een juridische toelichting die uitlegt wat deze akten toen betekenden, en hoe dat zich verhoudt tot modern recht bij vondsten van de 1715‑vloot (Florida/Treasure Coast).
Vertaalde akten (modern Nederlands)
1) Akte van 5 juni 1716 — betreffende Jacob Netto (Vera Cruz/Havana → Cádiz)
Wij, ondergetekende verzekeraars, verklaren dat wij verzekerd hebben aan de heer Jacob Netto, betreffende de lading afkomstig van Veracruz of Havana, of van welke plaats ook de thans verwachte vloot uit de Indiën is vertrokken, met bestemming Cádiz, op de Capitana en de Almiranta van de vloot, alsmede op de schepen van de gehele vloot, zoals blijkt uit de polissen en ondertekeningen van 13 november 1715.
Nu de verzekerde heeft meegedeeld dat genoemde schepen tijdens het vervolg van hun reis verloren zijn gegaan en verongelukt, machtigen wij hierbij—namens onszelf, onze erfgenamen en opvolgers—de heren Pieter de Clercq, Everard Burgert en David de Neufville, onze mede‑verzekeraars, om de schade met de verzekerde in der minne af te wikkelen en vast te stellen, de papieren en documenten in te zien en te onderzoeken, en na bevinding van zaken daarover te onderhandelen en overeen te komen zoals zij passend achten.
Wij beloven daarbij om hun beslissing te bekrachtigen en te bevestigen, en ons volledig te houden aan hun afwikkeling. Het overeengekomen bedrag zullen wij, ieder naar rato van onze ondertekening, onverwijld en zonder enig bezwaar betalen aan de verzekerde. Dit alles onder verband en onderwerping aan het recht.
Actum Amsterdam, 5 juni 1716. (Ondertekenaars o.a.: Melchior van Susteren; Pieter Mentink & Zonen; Pietro Antonio de Lespaul; Joannes de Wit; Pieter Salembien; Cornelis Cocq; D. Rutgers jr.; Manne Mendes Flores jr.; e.a.)
2) Akte van 14 oktober 1716 — betreffende Francisco de Roy (Vera Cruz → Cádiz)
Wij, ondergetekende verzekeraars, verklaren dat wij verzekerd hebben aan Francisco de Roy, van Veracruz tot Cádiz (Spanje), op goederen en koopmanschappen, alsmede op goud en zilver (gemunt of ongemunt), bodemerij en alles waarop de verzekerde enig risico mocht lopen of belang bij had, gelegen op de Capitana (kapitein Don Juan de Ubilla) en de Almiranta van de vloot komende uit Nieuw‑Spanje, zoals blijkt uit de polissen van 26 augustus t/m 9 september 1715.
Aangezien de verzekerde heeft vernomen dat genoemde schepen met hun goederen zijn vergaan tijdens de reis, machtigen wij—namens onszelf, onze erfgenamen en opvolgers—de heren Cornelio van Laer en Hendrik Tabbert, onze mede‑verzekeraars, om de schade met de verzekerde in der minne af te wikkelen en vast te stellen, de papieren en documenten te onderzoeken en, na bevinding, tot overeenkomst te komen zoals zij passend achten.
Wij beloven om het aldus overeengekomene te bekrachtigen en te ratificeren, en ons volledig te houden aan hun regeling. Het overeengekomen bedrag zullen wij, ieder naar rato van onze ondertekening, prompt en zonder enig bezwaar betalen. Dit alles onder verband en onderwerping aan het recht.
Actum Amsterdam, 14 oktober 1716. (Ondertekenaars o.a.: Jan Verrijn; Jakob Hacke; Henrick Verrijn & Zoon; Paulus G. Coornhart; George Bruyn; D. H. de Neufville; N. Blaaupot; e.a.)
3) Verklaring van 2 maart 1717 — abandonnering ten behoeve van de verzekeraars (Jacob Netto)
Op 2 maart 1717 is, op verzoek van de heer Jacob Netto en ten behoeve van de hieronder genoemde verzekeraars, ieder van hen afzonderlijk zijn aandeel geabandonneerd—dat wil zeggen: afstand gedaan van zijn particuliere belangen—in de lading (het casco/het lichaam van de schepen) van de vloot, bestaande uit elf schepen (meer of minder), varende van Veracruz of Havana, of van welke plaats de vloot ook is vertrokken, met bestemming Cádiz, waarop zij aan hem verzekerd hebben overeenkomstig de polis van 13 november 1715. Aangezien de schepen tijdens de reis verongelukt zijn, is deze abandonnering gedaan aan Pieter Lups en Johannes de Witt.
Actum Amsterdam. Ondertekend door Tiellens.
Facsimile’s van de akten
Hieronder volgen de foto’s van een originele akte met handtekeningen van de verzekeraars. Deze geven een direct historisch beeld van hoe de stukken er uitzagen in de 18e eeuw.
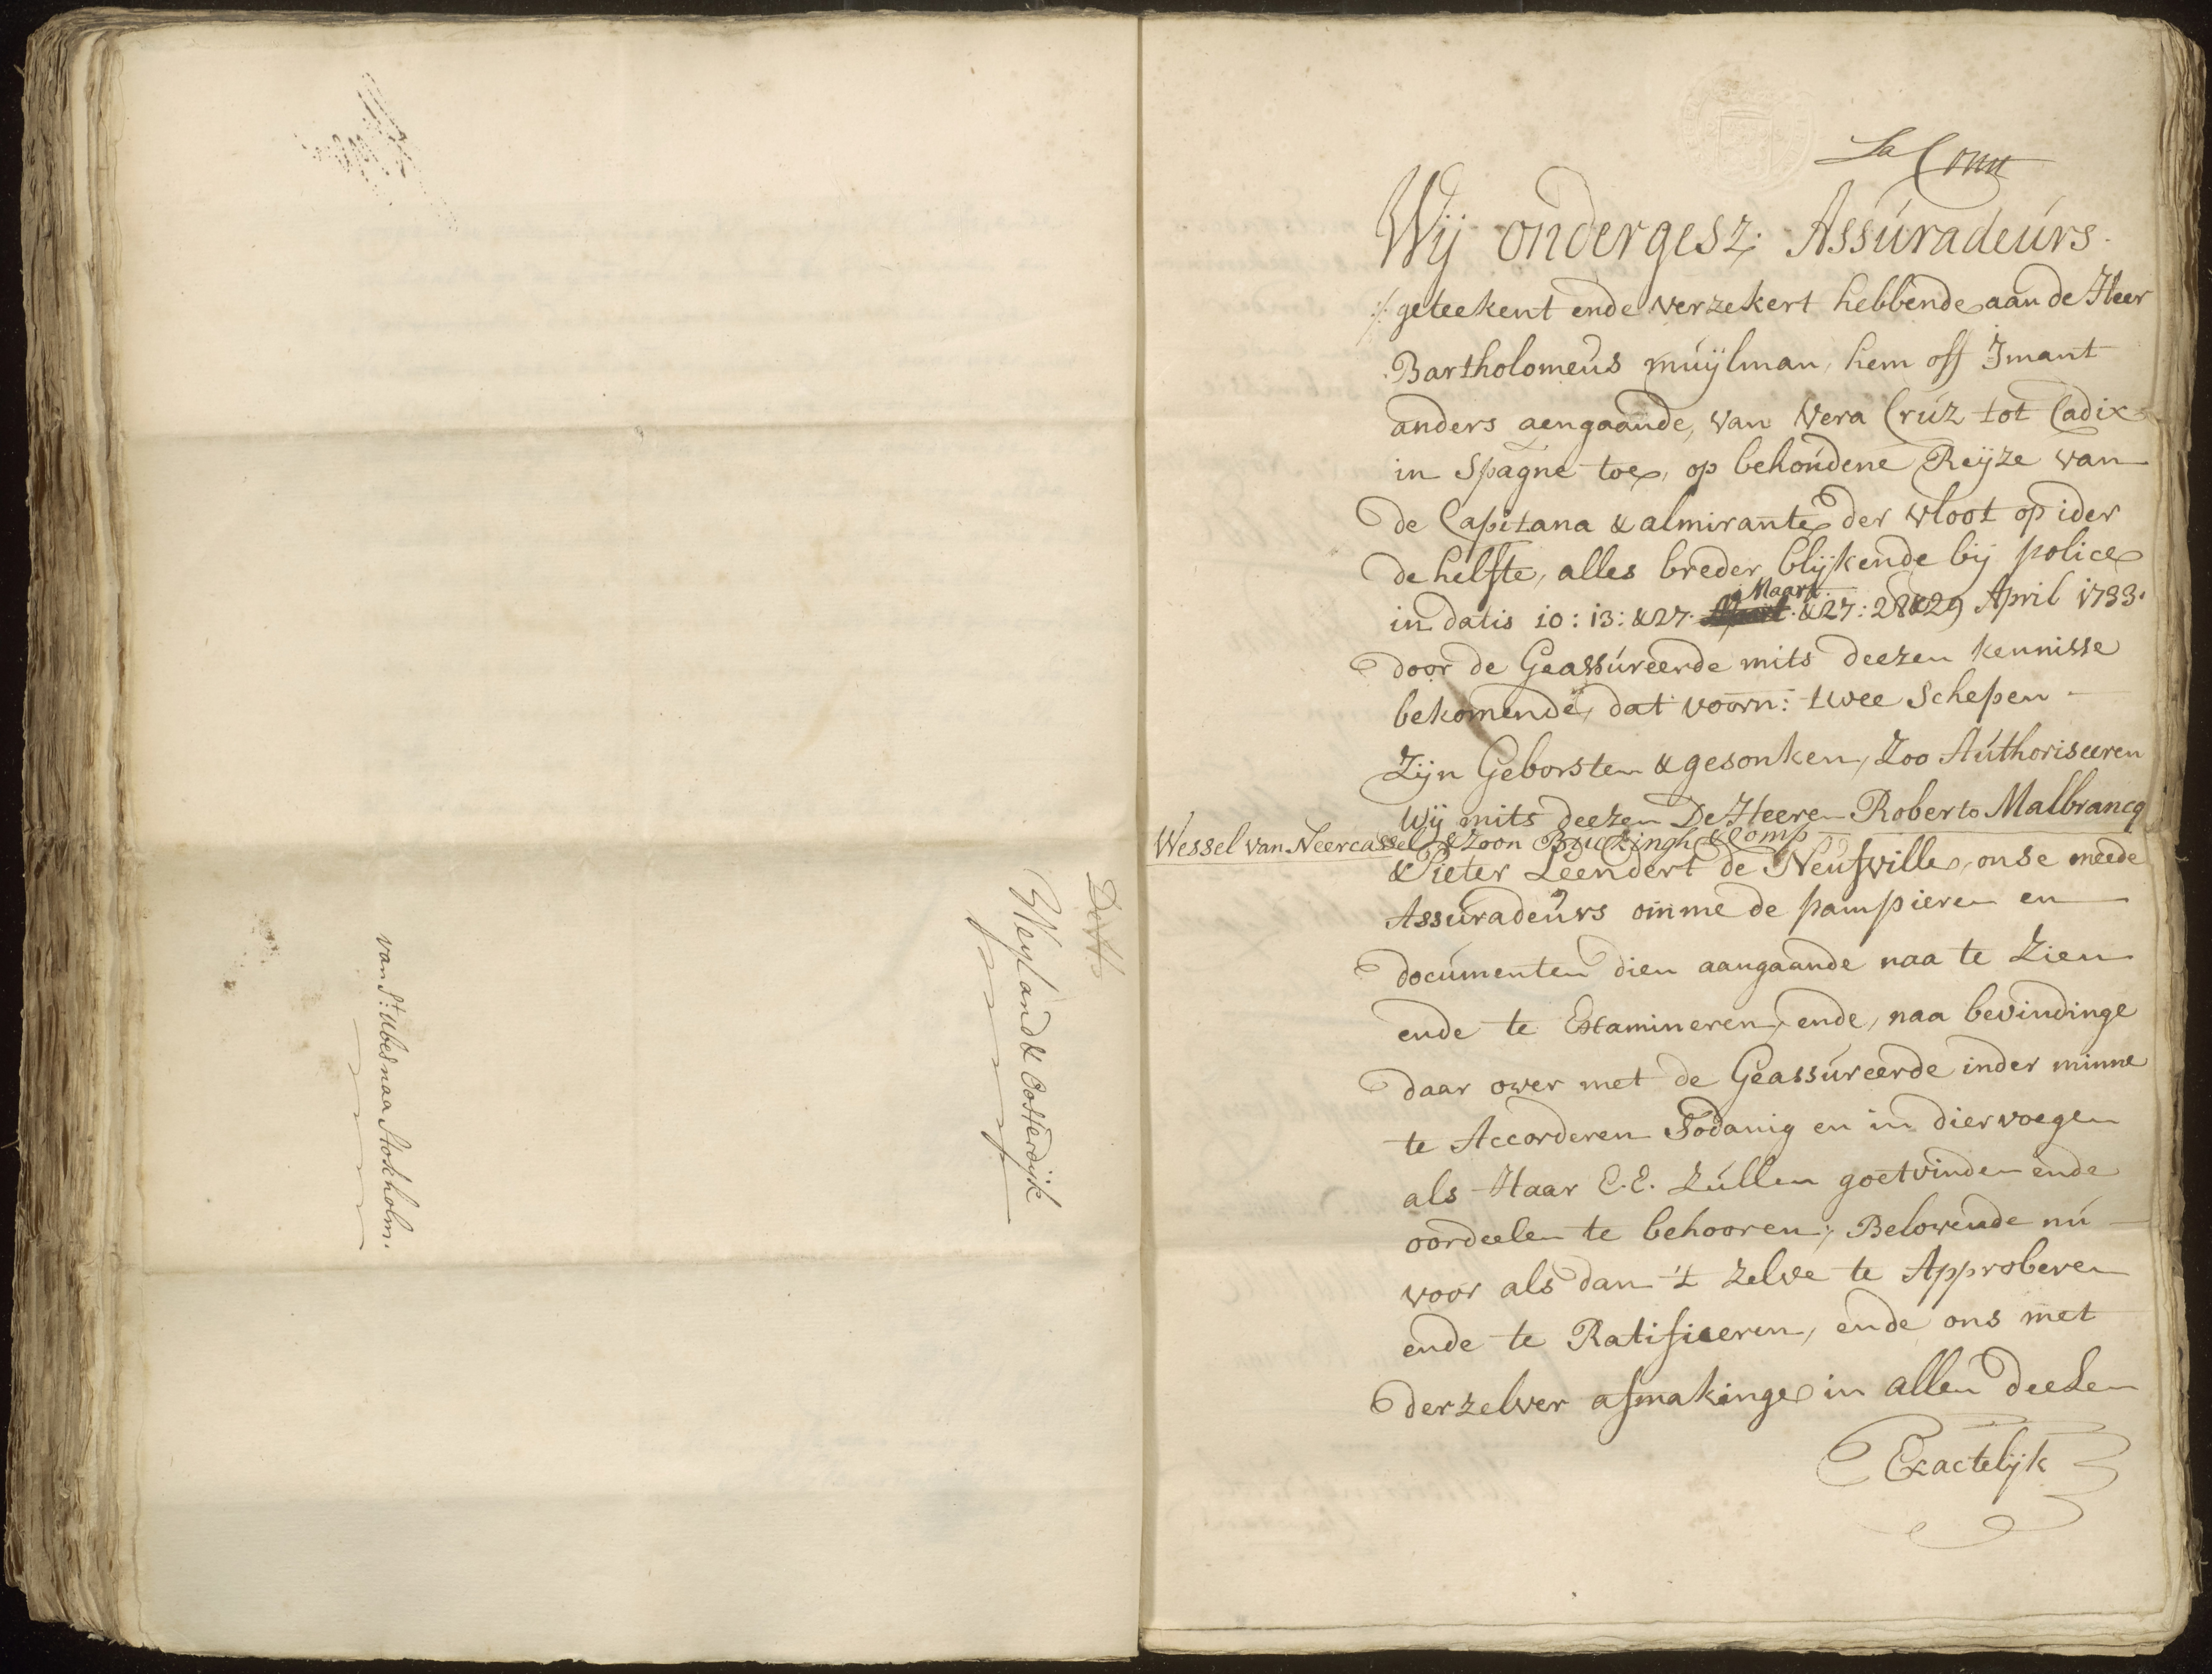
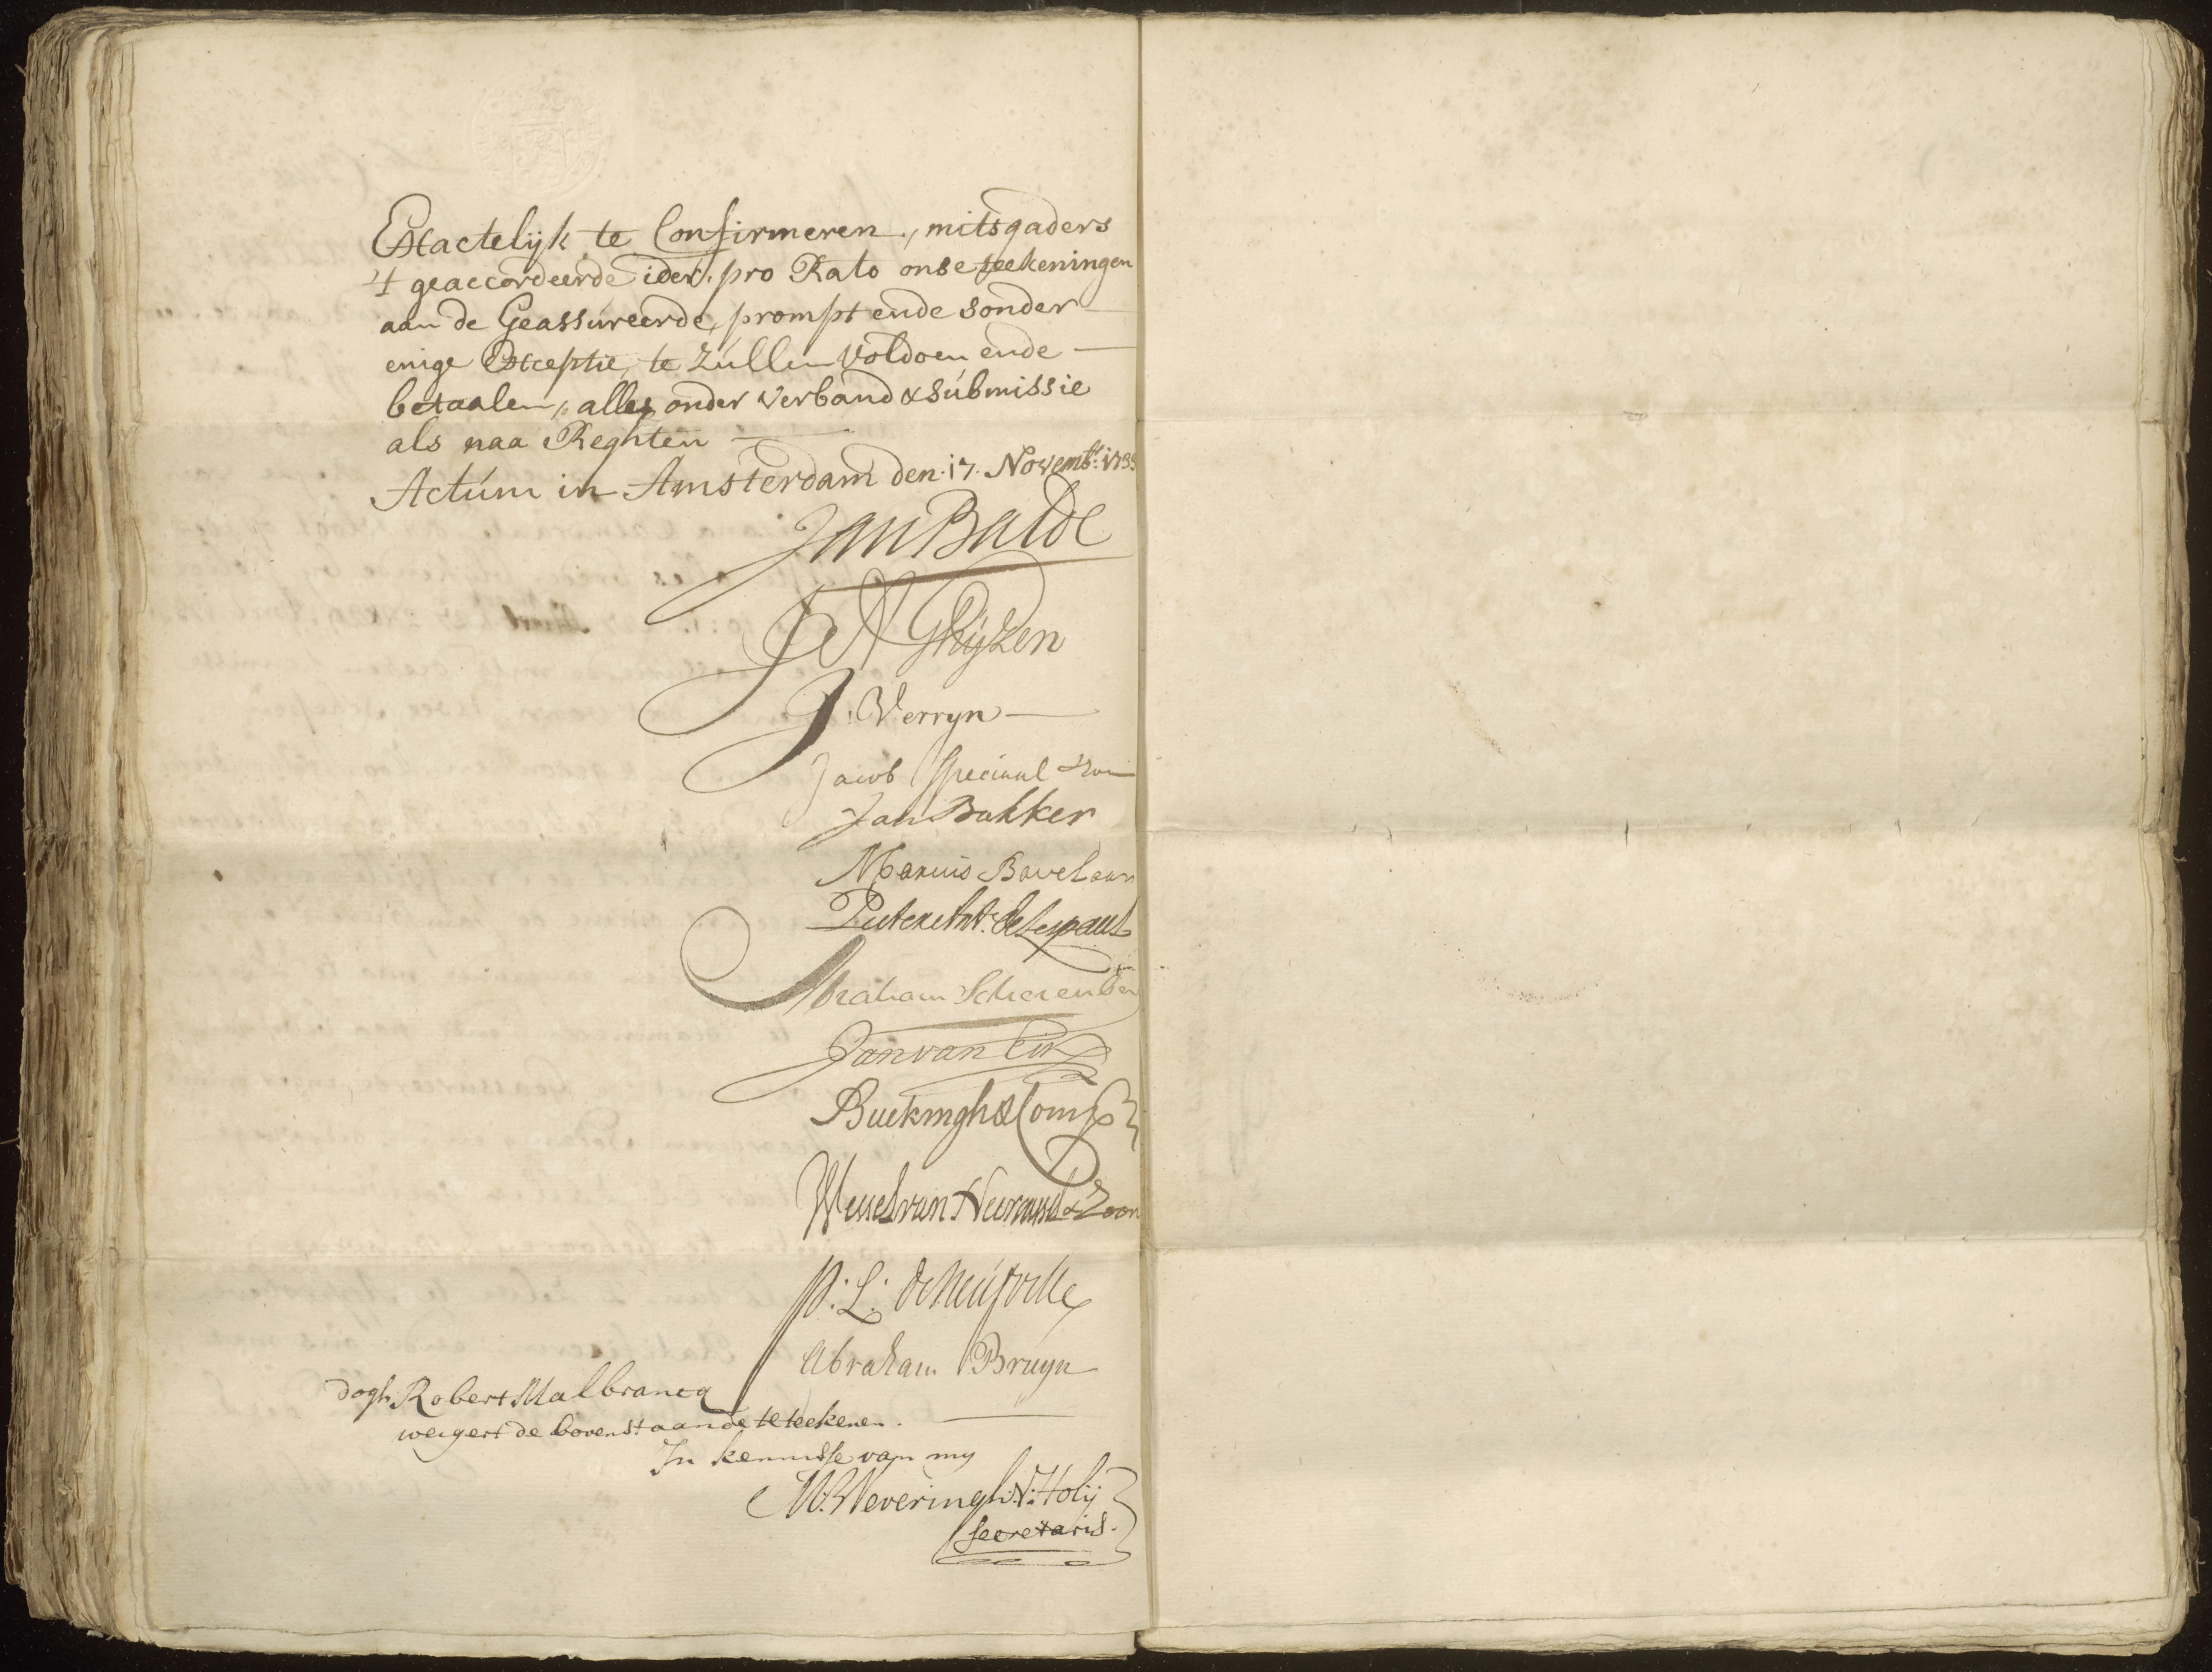 Akte (deel 2) met de ondertekeningen van de assuradeuren. Bron: (Recht)bank van Assurantie, Stadsarchief Amsterdam.
Historische context: maritieme verzekering (ca. 1600–1750)
Om de akten goed te begrijpen is het nuttig te weten hoe de maritieme verzekeringsmarkt werkte, wie de spelers waren en hoe de Amsterdamse (Recht)bank van Assurantie zaken behandelde. Hieronder volgt een overzicht van praktijken in Amsterdam, Londen en andere knooppunten, plus een stap‑voor‑stap schets van de procedure bij schade.
Amsterdam als verzekeringshoofdstad
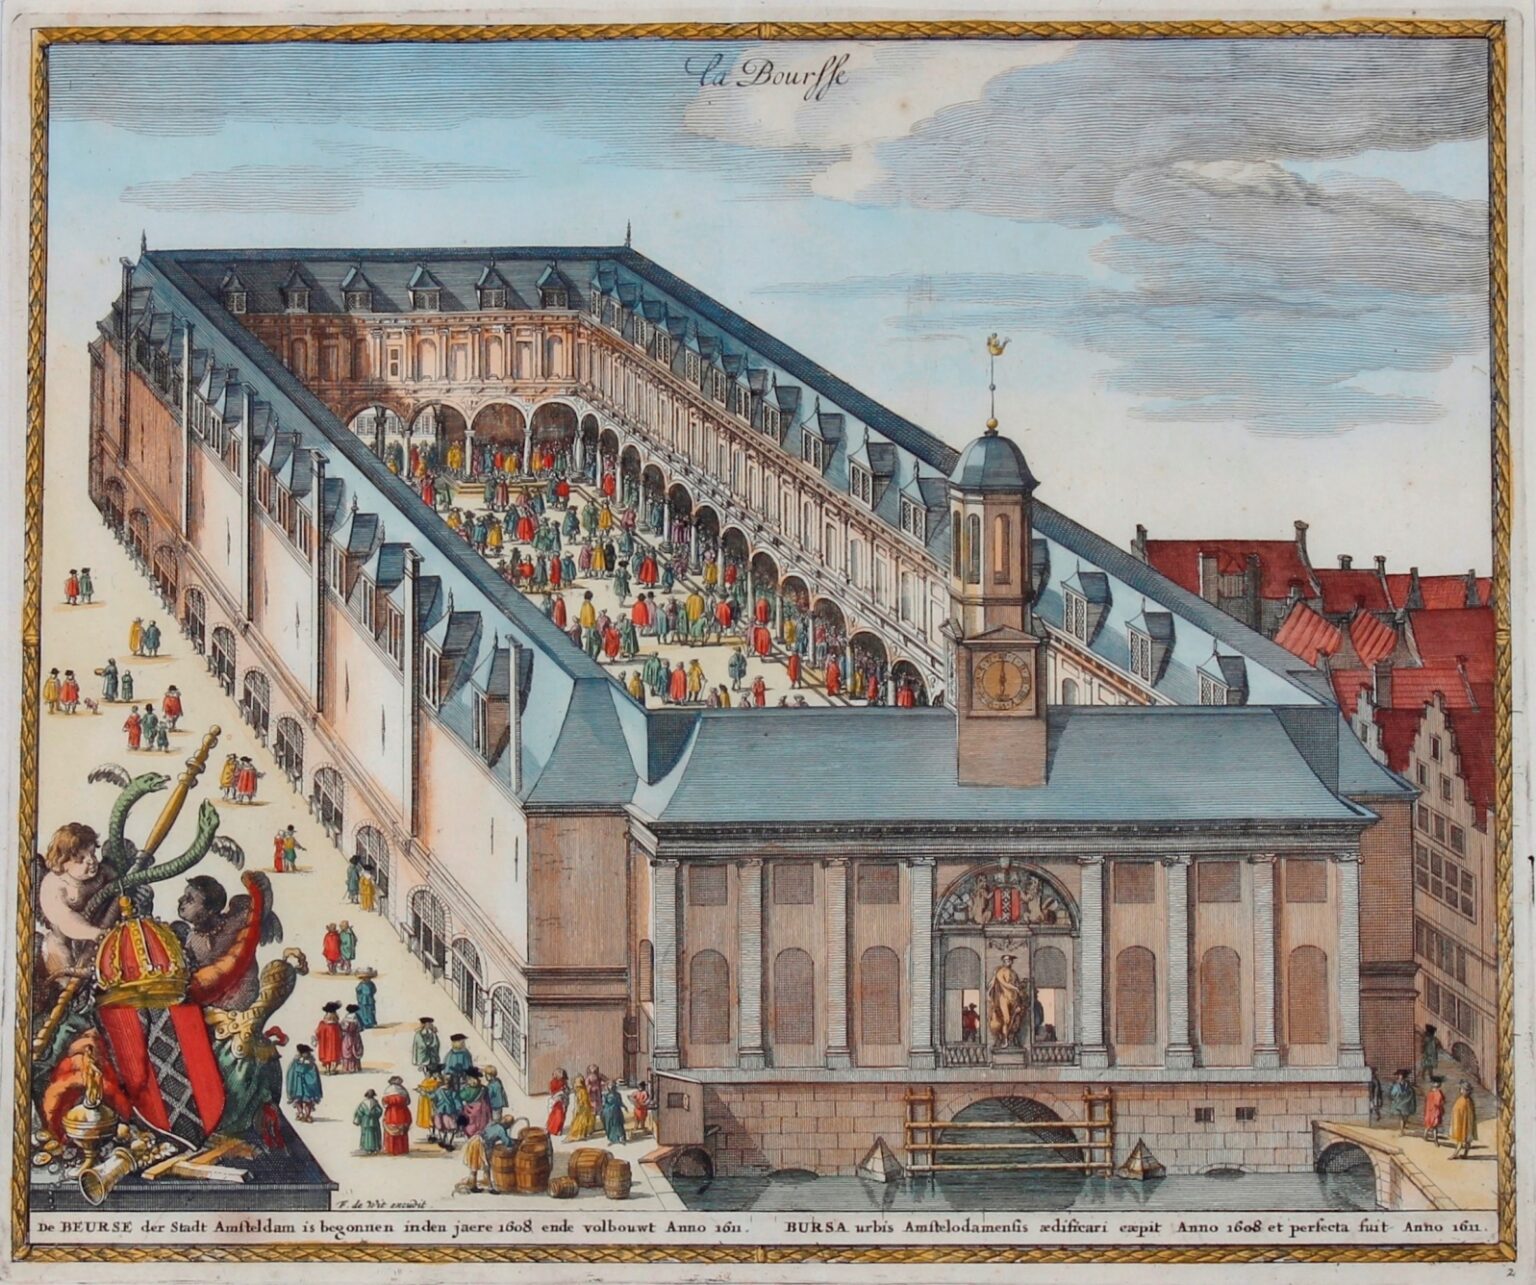
Amsterdam groeide in de 17e en vroege 18e eeuw uit tot de de facto verzekeringshoofdstad van Europa. Particuliere assuradeuren sloten polissen via makelaars; risico werd verdeeld over tientallen handtekeningen. De Ordonnantie op de Assurantie (1598) bood een uniform kader, met vaste bepalingen over premie, oorzaken van schade, bodemerij, averij‑grosse, en vooral subrogatie en abandonnering bij totaal verlies.
Londen en de opkomst van Lloyd’s
In Londen ontwikkelde zich parallel een dynamische markt rond koffiehuizen, met als bekendste Lloyd’s. Ook daar waren polissen doorgaans meervoudig ondertekend. Engelse praktijk en rechtspraak beïnvloedden de internationale omgang met berging en salvage awards, wat later relevant werd voor wrakken bij Florida.
Cádiz en de zilvervloten
Voor trans‑Atlantische vaart lag de Europese schakel vaak in Cádiz. Spaanse staatslading (kroonzilver) werd veelal zelfverzekerd, terwijl particuliere koopmanslading via Amsterdam en Londen werd gedekt. In polissen werd frequent verwezen naar Capitana en Almiranta als vlaggenschepen van een vloot.
Andere knooppunten
Antwerpen, Hamburg en Rotterdam kenden eveneens actieve markten en leverden assuradeuren, makelaars en financiers. Documentstromen liepen via notariële akten, wisselbrieven en protesten van averij.
Wie deed wat? Rollen & documenten
- Assuradeur: particuliere verzekeraar; tekent voor een percentage van het risico.
- Geassureerde: koopman/rederspartij met belang in lading of schip.
- Makelaars: brengen partijen bijeen, beheren polis en correspondentie.
- Notaris: legt protest van averij en verklaringen vast na een schade‑incident.
- (Recht)bank van Assurantie: behandelt geschillen en bekrachtigt schikkingen/vonnissen.
Hoe ging het bij de rechtbank? (stap‑voor‑stap)
- Protest & melding: Kapitein of geassureerde legt bij notaris vast wat er is gebeurd (bijv. zinken in een orkaan).
- Voorleggen aan assuradeuren: Makelaar verzamelt polis, bijlagen en sea protest.
- Schade‑taxatie: Waarde van lading/reis en het verlies wordt bepaald; discussie over oorzaken (gedekte gevaren).
- Schikking of vonnis: De (Recht)bank van Assurantie autoriseert inder minne afwikkeling of spreekt vonnis uit.
- Uitkering: Assuradeuren betalen pro rata hun aandeel.
- Subrogatie/abandonnering: Verzekeraars treden in de rechten; bij totaal verlies draagt de verzekerde zijn belang over aan verzekeraars.
Clausules die vaak terugkomen
- Onder verband en submissie als naar rechten: partijen onderwerpen zich aan het geldende recht en executie.
- Prompt en zonder exceptie betalen: geen uitstel of voorbehoud bij de uitkering.
- Pro rato teekening: iedere assuradeur betaalt naar verhouding van zijn ondertekening.
Waarom deze context ertoe doet
De hier vertaalde akten passen precies in dit patroon: meervoudig ondertekende polissen, schikkingsvolmacht aan mede‑assuradeuren, en expliciete bevestiging dat uitkeringen prompt en zonder bezwaar volgen. Daarmee vormen ze een zeldzame papieren brug tussen de ramp in 1715 en de juridische afwikkeling in Amsterdam.
Hoe werkte de (Recht)bank van Assurantie?
De Amsterdamse Kamer/Rechtbank van Assurantie en Averij functioneerde als gespecialiseerd forum. Leden waren ervaren kooplieden en juristen; uitspraken sloten nauw aan bij de handelsethiek en de ordonnantie. In veel zaken gaf de rechtbank volmacht aan enkele mede‑assuradeuren om met de geassureerde te schikken, precies zoals in deze akten. Belangrijke kenmerken:
- Snelheid: handelsrecht vereist vlotte afwikkeling; termijnen waren kort.
- Bewijs: schriftelijke stukken (polissen, protesten, cognossementen) wogen zwaar.
- Pragmatiek: voorkeur voor minnelijke schikking; vonnis waar nodig.
- Executie: bij vaststelling volgde betaling prompt en zonder exceptie; weigering kon leiden tot executoriale stappen.
Dit verklaart waarom de formuleringen in de akten zo beslist zijn: partijen wilden zekerheid, geen nieuw risico.
Juridische verhandeling (1715 → 2025): eigendom, subrogatie en vondsten bij Florida
Deze toelichting vertaalt de betekenis van de akten naar het recht van toen, en plaatst die naast het moderne (zee)recht en het erfgoedkader rond de 1715‑vloot.
I. Wat gebeurde er juridisch in 1715–1717?
- Uitkering: De rechtbank bevestigt dat verzekeraars de schade hebben betaald aan de verzekerden (o.a. Jacob Netto, Francisco de Roy).
- Subrogatie / in de rechten treden: Na betaling treden de verzekeraars in de rechten van de verzekerden. Dat omvat aanspraken op teruggevonden goederen of opbrengsten (klassiek assurantierecht).
- Abandonnering: Bij totaal verlies draagt de verzekerde zijn belang over aan de verzekeraar; zie de verklaring van 2 maart 1717. Daarmee berustte de eigendomstitel op het restant van de lading bij de verzekeraars.
II. Wat betekent dat vandaag nog?
Drie eeuwen later bepaalt het moderne recht wie aanspraak kan maken op vondsten in en voor de kust van Florida:
- Amerikaans admiralty law: De vinder (salvor) kan een beloning of beperkte rechten krijgen; de oorspronkelijke eigenaar behoudt in beginsel titel, tenzij het vaartuig/goed aantoonbaar is abandoned (verlaten).
- Abandoned Shipwreck Act (1987, VS): Wrakken binnen de territoriale wateren (meestal ≤ 3 zeemijl) behoren toe aan de staat (hier: Florida), met beheer/vergunningen voor bergingen en archeologie.
- Spaanse soevereiniteit: Voor staatsvaartuigen en kroonzilver behoudt Spanje aanspraken zolang geen afstand is gedaan; dit is door Amerikaanse rechtspraak bevestigd.
- Verjaring & rechtsopvolging: Een 18e‑eeuws verzekeringsrecht werkt in de praktijk niet door zonder ononderbroken rechtsopvolging én uitoefening van eigendomsrechten.
III. Conclusie voor vondsten van “de 1715 Fleet” (Treasure Coast)
Kort gezegd: de akten tonen dat verzekeraars in 1715–1717 rechthebbenden werden op de verloren lading. Maar anno nu liggen rechten primair bij Spanje (voor staatslading) en/of de staat Florida (op grond van het Amerikaanse recht), met operationele rollen voor erkende salvors. Historisch‑juridisch blijven de akten zeer waardevol bewijs, maar ze leveren niet zonder meer een afdwingbare eigendomstitel op moderne vondsten op.
IV. Historische en museale betekenis
- Bronwaarde: Unieke inkijk in vroegmodern verzekeringsrecht, handelsnetwerken (Amsterdam–Nieuw‑Spanje), en de formele rol van de Assurantie‑(recht)bank.
- Museaal: Dossiers lenen zich voor tentoonstelling en educatie (juridische administratie vs. maritieme ramp).
- Onderzoek: Koppeling met notariële akten, makelaarsregisters en averij‑grosse‑vonnissen kan namen, bedragen en routes verder preciseren.
V. Samenvattende tabel
1715–1717
- Uitkering door verzekeraars
- Subrogatie & abandonnering → verzekeraars worden rechthebbenden
- Vastgelegd in Assurantie‑(recht)bankstukken
Vandaag (Florida)
- Staat Florida: eigendom/beheer wrakken (ASA 1987)
- Spanje: aanspraken op staatsvaartuigen/kroonzilver
- Salvors: beloning/gebruik op basis van vergunning
Terminologie (verklaard)
- Geassureerde: de verzekerde; partij die de polis heeft gesloten.
- Assuradeur: verzekeraar; ondertekenaar op de polis.
- Capitana / Almiranta: vlaggenschepen van de vloot (hoofd- en onderbevel).
- Bodemerij: lening met schip/lading als onderpand; terugbetaling bij behouden aankomst.
- Abandonnering: bij totaal verlies draagt de verzekerde zijn belang over aan de verzekeraar.
- Subrogatie: in de rechten van de verzekerde treden na uitkering.
Bronvermelding & credits
- (Recht)bank van Assurantie, Amsterdam — dossiers en vonnissen betreffende de 1715‑vloot (transcripties aangeleverd door de redactie).
- Ordonnantie op de Assurantie (Amsterdam, 1598) — normatief kader voor subrogatie/afwikkeling in de 17e–18e eeuw.
- Amerikaans recht (selectie): Abandoned Shipwreck Act (1987); rechtspraak m.b.t. staatsvaartuigen en salvage‑rechten.
- Context: geschiedschrijving rond de 1715 Treasure Fleet (Treasure Coast, Florida).
© Stichting Marhisdata. Gebruik van tekst met bronvermelding toegestaan.